Ein Kunde legt seine Karte aufs Terminal, es piept, der Bon druckt, er geht. Der ganze Vorgang dauert keine zwei Sekunden. In dieser Zeit haben vier Beteiligte Daten ausgetauscht und geprüft, ob die Zahlung sicher ausgeführt werden kann.
Dass hinter diesen zwei Sekunden weit mehr steckt als ein einfacher Bezahlvorgang, zeigt auch die Bedeutung der Kartenzahlung im Handel. Laut der EHI-Studie „Zahlungssysteme im Einzelhandel 2026“ werden inzwischen 65,1 Prozent des Umsatzes im deutschen stationären Einzelhandel mit Karte bezahlt – 328,6 Milliarden Euro. Bargeld liegt bei 32,3 Prozent, und der Anteil sinkt weiter. Kartenzahlung ist längst nicht mehr die Zusatzoption, sondern das Hauptgeschäft.
Was in diesen zwei Sekunden genau passiert, muss man im Alltag nicht wissen. Interessant wird es, wenn etwas nicht rundläuft, z. B. wenn die Auszahlung noch nicht auf dem Konto ist. Das Terminal zeigt „abgelehnt“, obwohl der Kunde sicher ist, dass Geld auf seinem Konto ist. Auf der Abrechnung stehen Positionen, die Sie nicht zuordnen können. Ein Betrag wird Wochen später zurückgebucht.
Dieser Beitrag erklärt den Weg Ihres Geldes von der Karte auf Ihr Konto – ohne Fachjargon, aber mit den Begriffen, die Sie brauchen, wenn Sie mit einem Anbieter über Konditionen sprechen.
Zwei Sekunden, vier Beteiligte
Bei jeder Kartenzahlung sind vier Parteien im Spiel. Das klingt nach viel, ist aber der Grund dafür, dass das System überhaupt funktioniert.
Der Kunde mit seiner Karte.
Seine Bank hat sie ihm zur Verfügung gestellt. Mit ihr bezahlt er bei Ihnen im Geschäft.
Die Bank des Kunden (englisch: Issuer). Sie hat die Karte ausgegeben und entscheidet in jedem Einzelfall, ob eine Zahlung durchgeht. Ist die Karte gültig? Ist genug Geld oder Kreditlimit da? Passt der Einkauf zum üblichen Verhalten des Kunden, oder sieht das nach Betrug aus? Der Fachbegriff dafür ist Issuer – im weiteren Text nennen wir sie die Bank des Kunden.
Das Kartensystem. girocard, Visa, Mastercard. Diese Systeme sind keine Banken. Diese Systeme sind keine Banken. Sie stellen die Verbindung zwischen den Beteiligten her und legen die Regeln für die Kartenzahlung fest. Der Fachbegriff dafür lautet Card Scheme.
Der Acquirer (zum Beispiel Nexi). Er nimmt die Kartenzahlung für Sie an, lässt die Zahlung prüfen und sorgt dafür, dass das Geld auf Ihrem Konto ankommt. Genau um diese Rolle geht es in diesem Beitrag.
Die einfachste Merkhilfe: Die Bank des Kunden vertritt den Kunden, der Acquirer vertritt Sie als Händler, und das Kartensystem ist die Telefonleitung dazwischen. Ohne diese Aufteilung müsste jeder Händler mit jeder Bank in Europa einen eigenen Vertrag haben.
Der Ablauf, Schritt für Schritt
1. Karte ans Terminal. Ihr Kartenlesegerät liest die Karte aus und verschlüsselt die Daten. Sie als Händler bekommen die vollständige Kartennummer nie zu sehen – das ist Vorschrift.
2. Anfrage raus. Die Daten gehen an Ihren Acquirer und von dort über das Kartensystem an die Bank des Kunden.
3. Die Bank des Kunden entscheidet. Sie prüft Deckung, Gültigkeit und Betrugsrisiko, dann antwortet sie mit Ja oder Nein. Bei einem Ja gibt sie die Zahlung frei und merkt den Betrag auf dem Konto des Kunden vor – abgebucht ist er zu diesem Zeitpunkt noch nicht. Dieser Schritt heißt Autorisierung.
4. Antwort zurück. Das Terminal piept, der Bon druckt, der Kunde geht. Bis hierher: gut eine Sekunde.
5. Abends: Einreichung. Die Kartenzahlungen des Tages werden zur Abrechnung eingereicht. Jetzt wird das Geld tatsächlich bewegt.
6. Auszahlung auf Ihr Konto. Abzüglich der Kosten. Wie lange das dauert, hängt vom vereinbarten Auszahlungsmodell ab – üblich sind ein bis mehrere Werktage nach der Einreichung.
Wichtig für den Alltag: Schritt 3 und Schritt 6 sind zwei verschiedene Dinge. „Zahlung erfolgreich“ am Terminal bedeutet, dass die Bank des Kunden zugesagt hat – nicht, dass das Geld bei Ihnen ist. Genau daran entscheidet sich, wie gut Ihre Liquiditätsplanung funktioniert.
Das nennt die Fachwelt „Acquiring“
Für diese Rolle gibt es einen Fachbegriff, der in Verträgen und Abrechnungen ständig auftaucht:
Acquiring bezeichnet die Annahme und Abwicklung von Kartenzahlungen für Händler. Das Unternehmen, das diese Aufgabe übernimmt, heißt Acquirer (auch: Acquiring-Bank oder Händlerbank). Der Acquirer sorgt dafür, dass Kartenzahlungen angenommen, geprüft und anschließend abzüglich der vereinbarten Konditionen auf Ihr Konto ausgezahlt werden. Außerdem übernimmt er wichtige Haftungs- und Risikofunktionen im Zahlungsprozess.
Ohne einen Acquirer kann ein Händler keine Karten- und Wallet-Zahlungen annehmen.
Wenn Ihnen in einem Angebot Begriffe wie„Acquiring-Gebühr“ oder „Acquiring-Vertrag“ begegnen, geht es immer um genau diesen Vorgang.
Warum Sie das nicht selbst machen können?
Zwei Gründe, und beide sind nicht verhandelbar.
Der erste ist die Lizenz. Visa, Mastercard und die girocard-Organisation der deutschen Kreditwirtschaft arbeiten ausschließlich mit beaufsichtigten Finanzinstituten zusammen. Ein Modehändler, ein Restaurant oder ein Online-Shop kann sich nicht selbst an ein Kartensystem anschließen – dafür braucht es eine Erlaubnis der Aufsicht und eine Lizenz des jeweiligen Kartensystems. Der Acquirer bringt beides mit und stellt Ihnen den Zugang zur Verfügung.
Der zweite ist die Haftung. Der Acquirer übernimmt nicht nur die Abwicklung der Kartenzahlungen, sondern trägt auch einen Teil des damit verbundenen Risikos. Bucht ein Kunde eine Zahlung zurück, muss der Acquirer das Geld zurückgeben und holt es sich bei Ihnen. Geht ein Händler pleite, bevor er bezahlte Ware ausgeliefert hat, bleibt der Schaden beim Acquirer.
Deshalb gibt es überhaupt eine Prüfung, wenn Sie einen Vertrag abschließen: Gewerbeanmeldung, Identitätsnachweis, Angaben zur Branche und zum erwarteten Umsatz. Das ist kein Bürokratie-Selbstzweck, sondern die Kehrseite der Haftung. Und es erklärt, warum Branchen mit hohem Rückbuchungsrisiko – Reisen, Ticketing, Abo-Modelle – schwerer an Verträge kommen oder Sicherheiten stellen müssen.
Was eine Kartenzahlung kostet – und woraus sich der Preis zusammensetzt
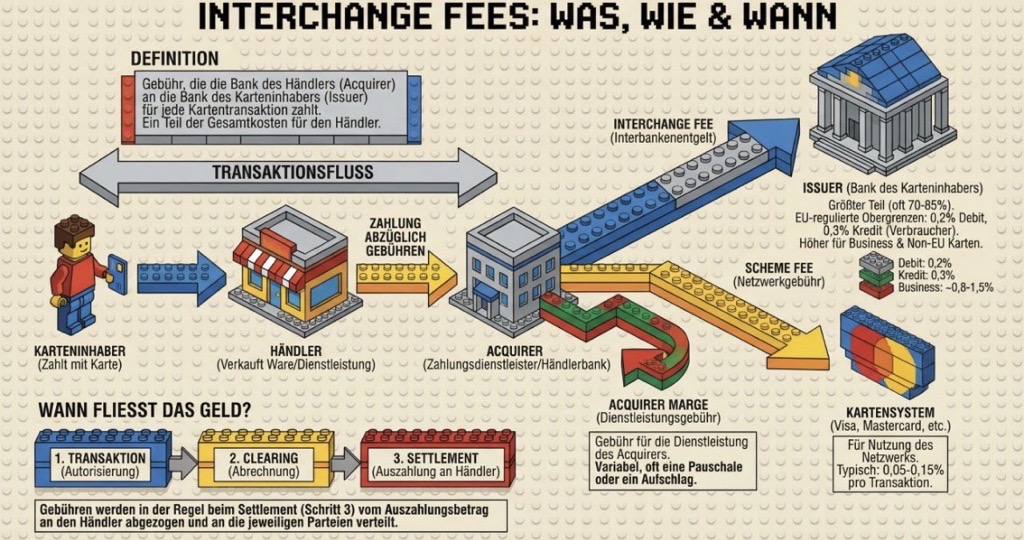
Auf Ihrer Abrechnung steht meistens eine einzige Zahl, zum Beispiel „0,99 % vom Umsatz“. Dahinter stecken drei Bestandteile.
Wer bekommt etwas |
Wofür |
Die Bank des Kunden |
Hat die Karte ausgegeben und prüft jede Zahlung. Fachbegriff: Interbankenentgelt |
Das Kartensystem |
Für Regelwerk und Infrastruktur. Fachbegriff: Systementgelte oder Scheme Fee |
Ihr Acquirer |
Für Abwicklung, Haftung, Auszahlung, Terminal und Support |
Von 100 Euro Umsatz bleiben bei einem Mischtarif von 0,99 Prozent rund 99 Euro bei Ihnen.
Ein Punkt lohnt sich zu wissen: Der Anteil, der an die Bank des Kunden geht, ist bei Verbraucherkarten EU-weit gesetzlich gedeckelt – auf 0,2 Prozent bei Debitkarten und 0,3 Prozent bei Kreditkarten (EU-Verordnung 2015/751). Dieser Teil ist bei jedem Anbieter gleich hoch, weil er keinem Anbieter gehört. Der Acquirer hat nur auf den Teil Einfluss, der bei ihm verbleibt.
Nicht jede Karte kostet übrigens gleich viel: Firmenkreditkarten und Karten, die außerhalb des Europäischen Wirtschaftsraums ausgegeben wurden, fallen nicht unter den Deckel und sind deutlich teurer. Wer viele Geschäftsreisende oder internationale Kunden hat, sollte hier genau hinsehen.
Mischtarif oder Einzelaufstellung?
Es gibt zwei Preismodelle, und die Wahl hängt weniger vom Anbieter als von Ihrer Größe ab.
Der Mischtarif (auch: Pauschale, Merchant Discount Rate) nennt einen Prozentsatz für alle Karten. Ein Satz, eine Zahl, planbar – Sie wissen bei jedem Einkauf, was übrig bleibt. Der Nachteil: Sie sehen nicht, welcher Teil an wen geht.
Das transparente Modell (auch: Interchange++) reicht Interbankenentgelt und Systementgelte unverändert durch und weist den Anteil des Acquirers separat aus. Sie zahlen bei günstigen Karten weniger und bei teuren mehr. Das lohnt sich meist erst bei höheren Umsätzen und setzt voraus, dass Sie Ihre Abrechnungen regelmäßig auswerten.
Für die meisten kleinen und mittleren Händler ist der Mischtarif die bessere Wahl: weniger Aufwand, verlässliche Kalkulation. Entscheidend ist nur, dass er wirklich alle Karten umfasst und nicht als Lockangebot beginnt, das ab einer bestimmten Umsatzschwelle kippt.
Wissen Sie, was Ihre Kartenzahlungen aktuell kosten? Vergleichen Sie die Konditionen für Ihr Kartenlesegerät.
nexi.de/de/landingpages/kartenlesegeraete-vergleich
Acquirer, Netzbetreiber, Zahlungsdienstleister – wer macht was?
Diese Begriffe werden am häufigsten verwechselt.
Rolle |
Aufgabe |
Bewegt Geld? |
Acquirer |
Nimmt Kartenzahlungen für Händler an, holt die Zahlungsfreigabe ein, rechnet Transaktionen ab und zahlt die Umsätze aus. |
Ja |
Netzbetreiber (NSP)
|
Stellt die technische Infrastruktur für Kartenterminals bereit und sorgt für deren Anbindung, Betrieb und Aktualisierung. |
Nein |
Zahlungsdienstleister (PSP) |
Sorgt dafür, dass Kunden im Online-Shop mit verschiedenen Zahlungsarten bezahlen können.
|
Nein |
Für Sie ist letztlich eine andere Frage entscheidend: Wie viele Verträge und wie viele Ansprechpartner haben Sie? Wenn Terminalbetrieb, technische Anbindung und Zahlungsabwicklung von unterschiedlichen Unternehmen übernommen werden, muss im Störungsfall zunächst geklärt werden, wer überhaupt zuständig ist. Werden diese Leistungen aus einer Hand erbracht, profitieren Händler häufig von klaren Zuständigkeiten und kürzeren Abstimmungswegen.
Das ist einer der Gründe, warum sich der Markt in den vergangenen Jahren stark konsolidiert hat.
Was Sie im Alltag davon merken
Ihr Acquirer entscheidet über mehr als den Prozentsatz. Fünf Punkte, die Sie tatsächlich spüren:
Wie schnell Ihr Acquirer auszahlt. Ob Ihre Umsätze nach einem oder erst nach mehreren Werktagen auf dem Konto sind, macht bei knapper Liquidität den Unterschied. Fragen Sie nach dem vereinbarten Auszahlungsmodell – es hängt nicht allein vom Acquirer ab, sondern auch vom Produkt und von den beteiligten Banken.
Wie gut Ihr Acquirer angebunden ist. Jede unnötig abgelehnte Zahlung ist ein verlorener Einkauf. Im Online-Geschäft ist das der größte versteckte Kostenfaktor überhaupt: Ein Anbieter mit schwacher Anbindung oder zu grob eingestellten Betrugsfiltern kostet Sie Umsatz, den Sie nie in einer Abrechnung sehen.
Wie Ihr Acquirer den Service geregelt hat. Ein defektes Terminal am Samstagvormittag ist ein Umsatzproblem, kein IT-Problem. Wichtiger als die reinen Servicezeiten sind die zugesagten Prozesse: Wie wird ein Defekt gemeldet, welche Austauschfristen gelten, und was passiert in der Zwischenzeit?
Wie verständlich Ihr Acquirer abrechnet. Eine Abrechnung, in der Sie Umsatz, Kosten und Auszahlung nachvollziehen können, spart im Jahr mehrere Stunden – und gibt Ihnen die kaufmännische Kontrolle darüber, welcher Anteil wofür anfällt.
Wie Ihr Acquirer bei Rückbuchungen mit Ihnen umgeht. Dazu der nächste Abschnitt.
Rückbuchungen: der Punkt, an dem es unangenehm wird
Ein Kunde widerspricht einer Kartenzahlung – Ware nie erhalten, Betrag doppelt, Karte missbraucht. Seine Bank fordert das Geld über das Kartensystem zurück. Der Acquirer muss zahlen und belastet Ihr Konto. Sie können widersprechen und Belege einreichen, aber innerhalb enger Fristen und nach den Regeln des Kartensystems. Der Fachbegriff dafür ist Chargeback.
Im Ladengeschäft ist das selten, weil Karte und Kunde physisch anwesend waren. Im Online-Handel ist es Alltag. Dort schützt Sie vor allem die starke Kundenauthentifizierung. Gemeint ist die zusätzliche Bestätigung per App oder TAN. Im Fachjargon heißt das 3-D Secure. Ist eine Zahlung korrekt so abgesichert, verschiebt sich die Haftung bei behauptetem Kartenmissbrauch in der Regel zur Bank des Kunden. Wie gut Ihr Acquirer das umsetzt und wie er Sie bei einem Widerspruch unterstützt, ist deshalb kein Detail, sondern echtes Geld.
Woran Sie einen guten Partner erkennen
Wenn Sie Angebote vergleichen, sind das die Fragen, die weiterhelfen – in dieser Reihenfolge:
1. Gilt der genannte Prozentsatz für alle Karten? Oder nur für girocard, während Kreditkarten und Firmenkarten separat abgerechnet werden?
2. Was kostet es außer dem Prozentsatz? Monatliche Terminalkosten, Mindestumsätze, SIM- oder Portalkosten sowie Kündigungsfristen.
3. Nach welchem Modell wird ausgezahlt – Wie schnell ist das Geld auf Ihrem Konto?
4. Kommen Terminal, Technik und Abwicklung aus einer Hand?
5. Wie sieht die Abrechnung aus? Lassen Sie sich ein Muster zeigen, bevor Sie unterschreiben.
6. Welche Zahlungsarten sind heute dabei, welche kommen dazu?
7. Wie sind die Serviceprozesse geregelt? Wie wird ein Defekt gemeldet, und welche Austauschfristen sind vertraglich zugesagt?
Die niedrigster Tarif ist nicht automatisch das günstigste Angebot. Ein Tarif, der nur für einen Teil der Karten gilt, oder ein Auszahlungsmodell, das nicht zu Ihrer Liquidität passt, kostet am Jahresende mehr als ein paar Basispunkte Unterschied.
Alles aus einer Hand: die Rolle von Nexi
Nexi bietet Kartenlesegeräte, Zahlungsabwicklung und technische Anbindung aus einer Hand. Für Sie als Händler bedeutet das weniger Schnittstellen und klare Zuständigkeiten.
Praktisch heißt das: ein Vertrag, eine Abrechnung und ein Ansprechpartner – auch dann, wenn am Terminal einmal etwas nicht funktioniert. Akzeptiert werden girocard, Visa und Mastercard ebenso wie kontaktlose und mobile Zahlungen über Apple Pay und Google Pay. Mit Wero steht außerdem eine neue europäische Wallet zur Verfügung, die Zahlungen direkt von Konto zu Konto ermöglicht.
Kartenzahlung, Terminal und Abwicklung aus einer Hand – finden Sie das passende Kartenlesegerät für Ihr Geschäft.
nexi.de/de/bezahlloesungen/kartenlesegeraete
Häufige Fragen
Brauche ich als kleiner Händler einen eigenen Acquiring-Vertrag?
In der Regel nicht separat. Bei den meisten Anbietern ist die Abwicklung Teil des Terminalvertrags – Sie schließen einen Vertrag ab und erhalten Gerät, technische Anbindung und Abwicklung gemeinsam.
Wie lange dauert es, bis das Geld auf meinem Konto ist?
Das hängt vom vereinbarten Auszahlungsmodell ab und reicht je nach Produkt von einem bis zu mehreren Werktagen.
Was ist der Unterschied zwischen Acquirer, Netzbetreiber und Zahlungsdienstleister?
Der Acquirer hat die Lizenz des Kartensystems und bewegt das Geld: Er rechnet ab, zahlt aus und haftet. Der Netzbetreiber kümmert sich um die Terminals – Anbindung, Zertifizierung, Wartung – und bewegt selbst kein Geld. „Zahlungsdienstleister“ ist der Sammelbegriff für Anbieter, die mehrere dieser Rollen bündeln. Fragen Sie im Zweifel direkt nach, wer Ihr Vertragspartner für die Abwicklung ist und wer für das Gerät.
Kann ich meinen Anbieter wechseln?
Ja, üblicherweise zum Ende der Vertragslaufzeit. Achten Sie auf Kündigungsfristen, Mindestlaufzeiten und die Rückgabe gemieteter Geräte. Der Wechsel selbst ist für Ihre Kunden nicht sichtbar.
Warum wird eine Karte abgelehnt, obwohl das Konto gedeckt ist?
Häufigste Gründe: Der Betrugsfilter der Bank des Kunden hat angeschlagen, ein Tages- oder Einzellimit ist erreicht, die Karte ist für kontaktlose Zahlungen nicht freigegeben, oder die Verbindung war gestört. Die Entscheidung trifft immer die Bank des Kunden. Ihr Acquirer sieht im Portal nicht deren Begründung, sondern den zurückgemeldeten Ablehnungscode – häufen sich bestimmte Codes, lohnt es sich, dem nachzugehen.
Zahlt der Kunde die Gebühren mit?
Nein, in der Regel nicht. Für girocard, Visa und Mastercard von Verbrauchern gilt in Deutschland das Surcharging-Verbot nach § 270a BGB: Sie dürfen keinen Zuschlag dafür verlangen, dass jemand mit Karte statt mit Bargeld zahlt – ebenso nicht bei SEPA-Überweisung und SEPA-Lastschrift. Ausgenommen sind unter anderem Firmenkarten und Karten von Anbietern, die ihre Karten selbst herausgeben, etwa American Express oder Diners Club. Kalkulieren Sie die Kosten direkt in Ihre Preise ein, statt sie erst an der Kasse aufzuschlagen.
Nexi Germany GmbH
Alle Preisangaben gemäß Stand November 2026. Konditionen können variieren – aktuelle Details finden Sie aufJetzt passende Lösung für Ihren Gastronomiebetrieb finden .